Split Payment adiado para 2028: o que muda no caixa da sua indústria ou distribuidora
Sua distribuidora fatura R$ 500 mil num mês e vê o valor inteiro cair na conta — mas uma fatia relevante desse dinheiro já é do governo, só que ele ainda não foi buscar. É esse intervalo, hoje silencioso, que o split payment fecha. A Receita Federal acabou de adiar a obrigatoriedade para 2028, mas o motivo do adiamento não muda o que vem depois — só dá mais tempo para se preparar.
Você provavelmente já ouviu falar de split payment como parte da reforma tributária, ao lado de IBS e CBS. O que costuma passar batido é o efeito prático dele no dia a dia financeiro de quem vende a prazo, financia estoque ou concede prazo de pagamento a cliente: hoje, entre o momento da venda e o vencimento do imposto, sua empresa usa esse dinheiro — às vezes sem nem perceber que está usando. O split payment fecha essa janela.
Em setembro de 2026, a Receita Federal confirmou o adiamento da obrigatoriedade do split payment de 2027 para 2028. A notícia foi recebida por muita empresa como um alívio — "ainda temos tempo" — mas o adiamento é sobre o cronograma de implementação, não sobre se o mecanismo vai acontecer. Para indústrias e distribuidoras, que costumam conceder prazos mais longos a clientes, entender exatamente o que muda (e o que não muda) vale mais do que respirar aliviado.
O que é split payment, na prática
Hoje, quando sua empresa emite uma nota fiscal e recebe o pagamento de um cliente, o valor cai inteiro na conta — incluindo a parcela que, na prática, já pertence ao governo em forma de tributo. Essa parcela fica disponível até o vencimento do DARF (Documento de Arrecadação de Receitas Federais), normalmente entre duas e seis semanas depois, dependendo do tributo e do regime. Nesse intervalo, mesmo sem ser intenção de ninguém, esse dinheiro funciona como parte do capital de giro da empresa.
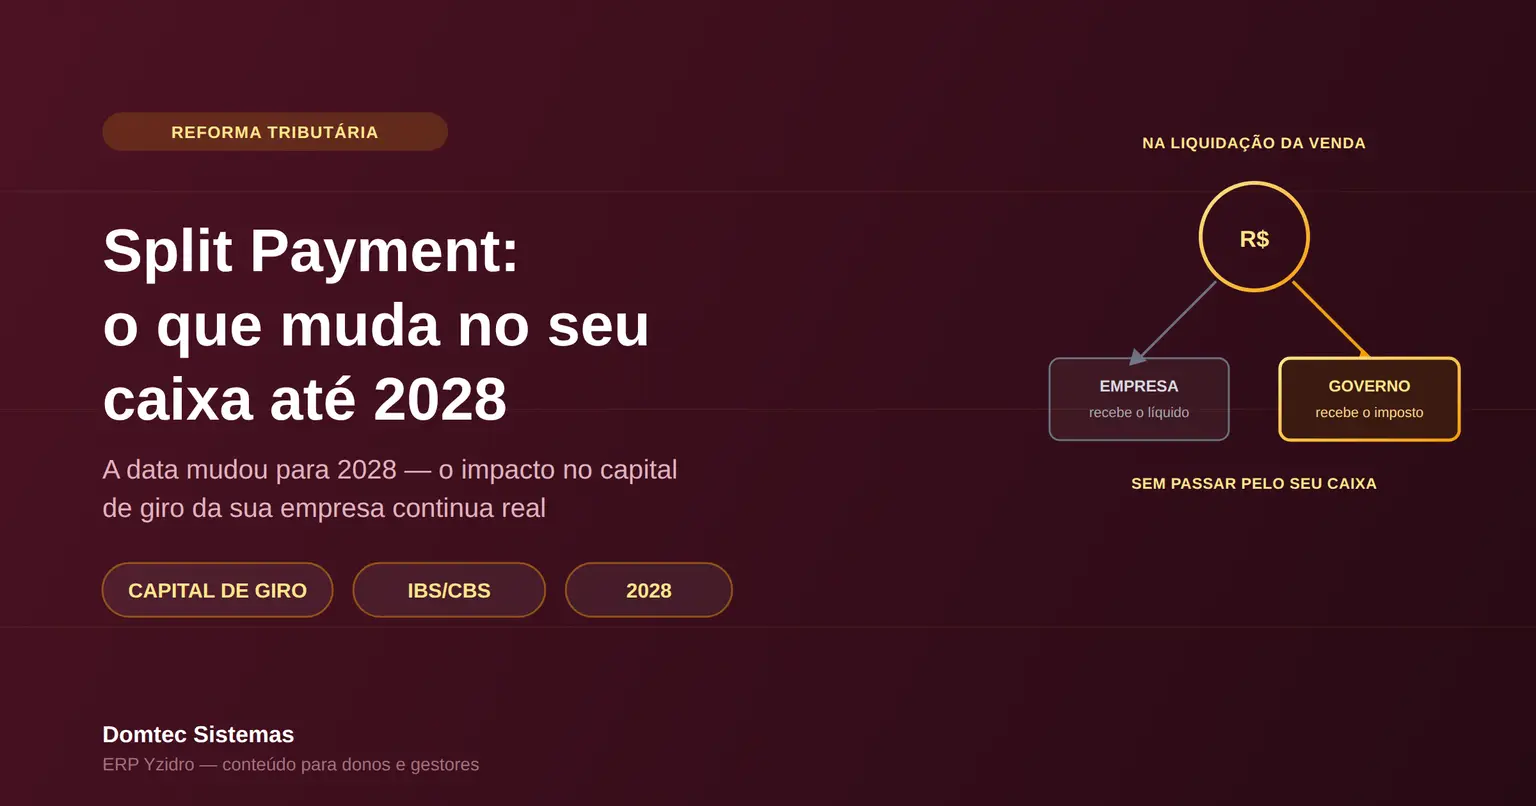
O split payment muda essa mecânica na raiz. No momento da liquidação financeira da venda — o instante em que o pagamento é processado, seja via Pix, cartão ou transferência —, o próprio sistema financeiro separa automaticamente a parcela correspondente ao IBS e à CBS e a envia direto para o poder público. A empresa recebe só o valor líquido, na hora. Não é um imposto novo nem uma alíquota maior — é uma mudança no momento em que o dinheiro do tributo sai do seu caixa.
O adiamento para 2028: o que mudou de fato
O cronograma original previa a operação plena do split payment a partir do primeiro trimestre de 2027, acompanhando a cobrança efetiva da CBS. Em setembro de 2026, a Receita Federal anunciou o adiamento de 12 meses: a obrigatoriedade passa para 2028. O motivo apontado pelo subsecretário Juliano Neves foi técnico, não estratégico — mais de 200 instituições de pagamento (bancos, fintechs, processadoras) ainda precisam adaptar seus sistemas para operar a retenção automática em escala nacional, em todos os meios de pagamento.
O que muda com o adiamento: 2027 deixa de ser o ano da obrigatoriedade plena e passa a ser uma fase facultativa, começando pelas transferências eletrônicas e expandindo ao longo do ano para Pix e outros meios de pagamento. O que não muda: o preenchimento do campo fiscal eletrônico na nota fiscal eletrônica (NF-e) continua obrigatório a partir de 2027, independente do adiamento do split payment em si — é uma etapa de preparação que segue seu próprio cronograma. E a obrigatoriedade de 2028 é uma data confirmada, não uma nova estimativa: o adiamento resolve um problema de infraestrutura bancária, não altera a decisão de implementar o mecanismo.
Por que indústria e distribuidoras sentem esse impacto mais que a média
O split payment afeta qualquer empresa que hoje se beneficia, mesmo sem calcular, do intervalo entre receber o pagamento e recolher o imposto. Mas o efeito é proporcionalmente maior em setores que trabalham com prazos de pagamento mais longos — 30, 45, 60 dias — porque, além do prazo do próprio tributo, a empresa também espera mais tempo para receber do cliente. Indústrias e distribuidoras estão nesse grupo com bastante frequência, seja por convenção do setor, seja pela relação comercial com clientes que compram em volume e negociam prazo.
João Eloi Olenike, presidente do IBPT (Instituto Brasileiro de Planejamento e Tributação), alertou que empresas nessa situação podem precisar recorrer a empréstimos e outras linhas de crédito para financiar o ciclo operacional — o que aumenta a despesa financeira exatamente no momento em que a margem já está sob pressão.
Para visualizar o tamanho do efeito, veja um exemplo simplificado — números redondos, só para ilustrar a lógica, já que a carga tributária efetiva real varia por produto, estado e regime: uma distribuidora fatura R$ 500 mil num mês. Supondo, hipoteticamente, uma carga tributária média de 15% sobre essas vendas, R$ 75 mil desse valor são, na prática, dinheiro do governo em trânsito pelo caixa da empresa. Hoje, esse valor fica disponível até o vencimento do DARF — em média três a quatro semanas. Com split payment, esses R$ 75 mil nunca chegam a entrar na conta: saem automaticamente no momento da venda.
Como calcular o seu float tributário hoje
Antes de se preocupar com 2028, vale entender o tamanho do problema na sua operação hoje. O cálculo é simples e não exige nenhuma ferramenta sofisticada:
- Levante o faturamento médio mensal sujeito a IBS/CBS (ou, hoje, aos tributos equivalentes).
- Estime a carga tributária efetiva média sobre essas vendas — não a alíquota nominal, a que realmente sobra depois de créditos e deduções.
- Multiplique pelo prazo médio de recolhimento, em fração do mês, para chegar ao valor que, na prática, funciona como capital de giro emprestado pelo cronograma tributário atual.
O resultado não é uma previsão exata — é uma referência para dimensionar quanto da folga de caixa atual depende de um mecanismo que vai deixar de existir. Quanto maior esse número em relação ao caixa disponível da empresa, mais cedo vale começar a se preparar.
Erros comuns na preparação para o split payment
O primeiro é tratar o adiamento como "problema resolvido". O motivo declarado foi infraestrutura bancária, não desistência do mecanismo — a data de 2028 é firme, e o tempo ganho deveria virar preparação, não descanso.
O segundo é não revisar os prazos concedidos a clientes. Quem mantém prazos de 60 a 90 dias sem rever essa política vai sentir o efeito do split payment somado ao próprio prazo comercial, não isoladamente.
O terceiro é deixar a simulação de fluxo de caixa para depois de 2028. A fase facultativa de 2027 é justamente a oportunidade de testar o processo sem risco de não conformidade — esperar até a obrigatoriedade significa aprender em produção, com o caixa real da empresa.
O quarto é achar que só empresa grande sente esse efeito. O porte da distribuidora ou indústria não muda a lógica do mecanismo — muda só a escala do valor em jogo, e empresas menores costumam ter menos margem de manobra para absorver o impacto.
O quinto é deixar a conversa com o parceiro de ERP e o contador para a véspera. Cadastro fiscal incorreto hoje — classificação tributária errada, dados de cliente desatualizados — vira retenção calculada errada amanhã, quando o split payment estiver ativo.
Sinais de que sua empresa vai sentir esse impacto com mais força
- Você concede a clientes prazos de pagamento de 30 dias ou mais? Quanto maior o prazo, maior a sobreposição entre o ciclo comercial e o float tributário que vai desaparecer.
- Uma parte relevante do capital de giro da empresa hoje vem do intervalo entre receber a venda e recolher o imposto — mesmo que ninguém tenha calculado esse número? É exatamente esse intervalo que o split payment fecha.
- Sua margem já está apertada o suficiente para que qualquer aumento de despesa financeira doa? Recorrer a crédito para cobrir o buraco de caixa tem custo, e esse custo cai direto na margem.
- Você não tem hoje uma simulação de quanto muda o fluxo de caixa mensal com o split payment ativo? Sem esse número, a decisão de quando e como se preparar fica no escuro.
- Sua empresa está enquadrada em Lucro Real ou Lucro Presumido, fora do Simples Nacional tradicional? Esse grupo entra na fase facultativa já em 2027 — vale se antecipar.
Se dois ou mais desses sinais soam familiares, vale começar a simular esse cenário antes que ele vire obrigatório.
Quer saber quanto do seu caixa hoje depende do prazo de recolhimento de impostos? A equipe da Domtec ajuda a mapear o float tributário real da sua operação.
Como o Yzidro ERP ajuda a preparar o caixa da sua empresa para o split payment
O split payment em si acontece na camada bancária e de pagamentos, fora do sistema de gestão — nenhum ERP executa a retenção. O papel do Yzidro nessa transição é garantir que os dados de venda, prazo e tributo estejam corretos e visíveis, para que a decisão sobre como se preparar seja tomada com informação real, não no escuro.
- Financeiro completo, com contas a pagar, contas a receber e DRE por centro de custo — dá visibilidade real de quanto do caixa disponível hoje é sustentado pelo prazo de recolhimento de tributos, em vez de uma sensação genérica de "o caixa está apertado".
- Cadastro fiscal e classificação tributária integrados ao módulo fiscal — mantém a base de cálculo correta, o que importa tanto para compliance hoje quanto para o valor que será retido automaticamente quando o split payment entrar em vigor.
- Histórico de vendas e prazos de pagamento por cliente — é a base de dados necessária para simular diferentes cenários de fluxo de caixa (hoje x com split payment), ainda que a simulação em si e a decisão de prazo continuem sendo do gestor.
- Emissão fiscal alinhada às exigências da NF-e — mantém a empresa preparada para o preenchimento do campo fiscal eletrônico que já é obrigatório a partir de 2027, independente do adiamento do split payment.
Nenhuma dessas capacidades substitui a orientação do seu contador sobre o regime tributário da empresa ou a negociação de prazos com clientes e fornecedores — isso depende de decisão de negócio. O papel do ERP é manter os dados corretos e visíveis para que essa decisão seja bem informada.
Perguntas frequentes sobre split payment e capital de giro
O split payment foi cancelado?
Não. Foi adiado em 12 meses — de obrigatório a partir do primeiro trimestre de 2027 para obrigatório a partir de 2028. O motivo declarado pela Receita Federal foi técnico: mais de 200 instituições de pagamento ainda precisam adaptar seus sistemas. A partir de 2027, a adoção passa a ser facultativa, não elimina o mecanismo nem a data de 2028.
Por que o adiamento aconteceu?
Segundo o subsecretário da Receita Federal Juliano Neves, o motivo foi a necessidade de mais de 200 instituições de pagamento — bancos, fintechs e processadoras — adaptarem seus sistemas para operar a retenção automática em todos os meios de pagamento, não só nas transferências eletrônicas que começam em 2027.
Minha empresa do Simples Nacional é afetada?
Empresas no regime tradicional do Simples Nacional ficam de fora da fase facultativa de 2027, voltada a empresas do Lucro Real, Lucro Presumido e regimes híbridos do Simples. As regras para 2028 em diante ainda não foram detalhadas com a mesma clareza — vale acompanhar a regulamentação junto ao seu contador à medida que a data se aproxima.
O split payment aumenta a carga tributária da minha empresa?
Não diretamente. Não é uma alíquota nova nem um tributo adicional — é uma mudança no momento em que o valor do imposto sai do caixa da empresa. O efeito financeiro vem da perda do intervalo entre receber a venda e recolher o tributo, não de um aumento na conta final de impostos.
Qual a diferença prática entre a fase facultativa de 2027 e a obrigatória de 2028?
Em 2027, a empresa pode optar por operar com split payment, começando pelas transferências eletrônicas e expandindo ao longo do ano para Pix e outros meios — é a janela para testar o processo e medir o impacto real no fluxo de caixa sem risco de não conformidade. A partir de 2028, deixa de ser opção: a retenção automática passa a valer por padrão nas operações abrangidas.
Leia também
Quer entender o impacto real do split payment no caixa da sua empresa?
A equipe da Domtec pode ajudar a mapear quanto do seu capital de giro hoje depende do prazo de recolhimento de impostos — e como o Yzidro ERP mantém seus dados fiscais e financeiros prontos para a transição.
Este conteúdo tem caráter informativo e não substitui a orientação de um contador ou consultor tributário. Cronogramas e regras da reforma tributária, incluindo o split payment, ainda podem sofrer ajustes até a implementação definitiva — vale confirmar a situação específica da sua empresa com um especialista antes de tomar decisões financeiras baseadas neste artigo.